Équations différentielles stochastiques
Les équations différentielles qui combinent l'évolution déterministe avec le forçage aléatoire pour représenter les systèmes influencés par l'incertitude continue.
- Revision
- 1
- Created by
- SCIENDIA Knowledge Desk
- Updated by
- SCIENDIA Knowledge Desk
- Last updated
- 19.08.2026 09:05
Built by the community
Members can improve this article. Every saved change remains visible in the revision ledger.
Aperçu général
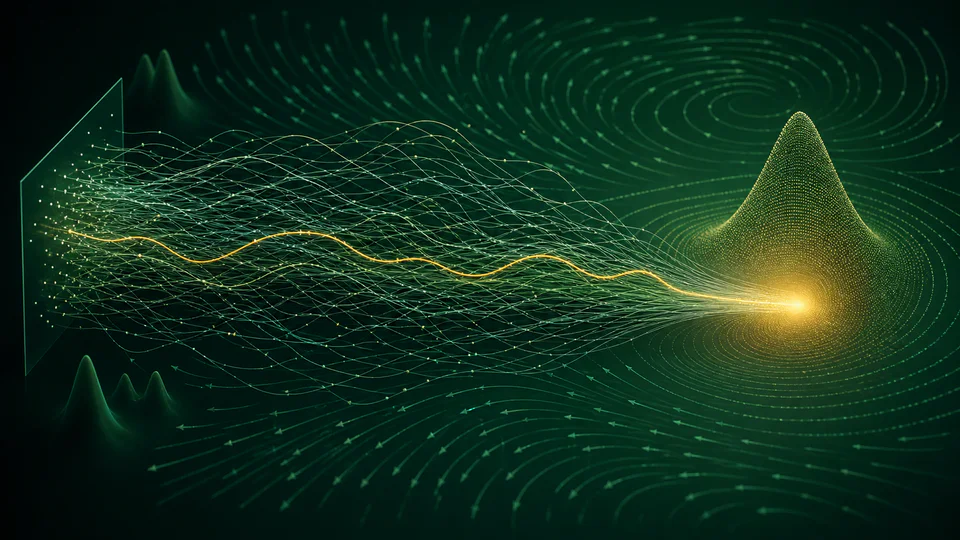
Une équation différentielle stochastique décrit comment un état change à travers un terme de dérive et un terme de bruit, généralement entraîné par le mouvement brownien ou un processus stochastique plus général. Il fournit un langage mathématique pour la diffusion, les fluctuations des systèmes physiques, la dynamique de la population, l'activité neuronale et les variables financières où les événements non résolus s'accumulent au fil du temps.
Fondations techniques
Une équation typique de l'Ito a une forme différentielle dX égale à une fonction de dérive fois dt plus une matrice de diffusion fois dW. Sa définition intégrale rend l'accroissement sonore indépendant de l'integrand actuel dans une filtration précise. La formule d'Ito ajoute une correction de deuxième dérivée absente du calcul ordinaire. L'intégration de Stratonovich utilise des limites de type point médian et se transforme avec la règle de chaîne conventionnelle, qui peut résulter de la fluctuation rapide lisse du forçage physique. Les générateurs, les martingales et les équations de Kolmogorov relient les descriptions pathwise et distributionnelle.
Comment ça marche
Parce que les chemins browniens ne sont pas classicly différentiable, le terme bruit est défini par l'intégration stochastique. Ito et Stratonovich interprètent différentes conventions limitatives et obéissent à différentes règles de calcul. Dans des conditions de régularité appropriées, un SDE a un processus de solution dont la distribution de probabilité évolue selon une équation Fokker-Planck. Les solveurs numériques approximativement les chemins d'échantillonnage en utilisant des incréments aléatoires discrets.
Méthodes de mesure et de recherche
Euler-Maruyama se rapproche des incréments avec des tirages gaussiens et a différents ordres de convergence forts et faibles. Les méthodes Milstein incluent les dérivés de diffusion, tandis que les schémas implicites stabilisent les problèmes raides. Les chercheurs vérifient la convergence des étapes temporelles avec les chemins aléatoires partagés et comparent les moments ou les distributions avec les cas d'analyse. L'inférence de paramètres utilise des approximations de probabilité, le filtrage, l'estimation des fonctions ou des méthodes basées sur la simulation. L'échantillonnage d'observation, les états cachés et les conditions limites doivent être inclus, et les graines pseudo-alunales supportent la reproductibilité sans se substituer à des parcours indépendants.
Idées clés
- Les équations Ito et Stratonovich avec des symboles identiques peuvent représenter différentes dynamiques et ne doivent pas être échangées silencieusement.
- Une trajectoire simulée illustre la variabilité, mais n'estime pas une distribution de probabilité fiable.
- L'erreur de discrétion et l'erreur de Monte Carlo sont distinctes et nécessitent des contrôles de convergence séparés.
Frontière actuelle de la recherche
La frontière comprend des équations stochastiques partielles différentielles, des chemins rugueux, des systèmes de champ moyen et des diffusions contrôlées. Monte Carlo multiniveau réduit le coût de calcul en combinant les chemins grossiers et fins. Les algorithmes à événements rares estiment les probabilités de transition que la simulation directe n'observe presque jamais. Les systèmes générateurs de diffusion basés sur les scores inversent un processus sonore en utilisant un score appris, créant des liens entre probabilité, EPS et apprentissage automatique. Les questions ouvertes portent sur l'inférence fiable des systèmes non stationnaires, la mauvaise spécification des modèles et les estimations d'incertitude évolutives dans les processus d'interaction à haute dimension.
Pourquoi ça compte
Les EDS relient le hasard microscopique aux distributions macroscopiques et permettent de prévoir, de filtrer et de contrôler l'incertitude. Ils sous-tendent la tarification des options, la diffusion moléculaire, la variabilité climatique, les modèles épidémiologiques et les méthodes génératrices modernes fondées sur les scores.
Limites et questions ouvertes
La structure du bruit est souvent déduite de données limitées et échantillonnées discrètement, ce qui crée des problèmes d'identification entre la dérive, la diffusion et l'erreur de mesure. Les transitions rares nécessitent un échantillonnage spécialisé. Les hypothèses classiques peuvent échouer pour les sauts, la mémoire ou les queues lourdes, et les schémas numériques peuvent violer la positivité, la conservation ou la stabilité si choisi sans égard à l'équation.
Explore through connected concepts
This article is indexed with 20 technical tags. Select a tag to explore the Wiki by concept.
You may also explore
Recommended from the technical tags shared with this article.
Transport optimal
Un cadre mathématique pour transformer une distribution en une autre tout en minimisant un coût de déplacement défini.
Read article →